
上周三晚上,一个炒股群里炸了锅。
有人甩出一张截图:”长芯博创子公司签了45亿大单!相当于去年营收的178%!”底下瞬间一排”明天涨停预定”。结果第二天,股价开盘冲高后一路下杀,收盘跌了将近12%,一天蒸发20多亿市值。
群里安静了。有人嘟囔:大单还能是利空?
这事儿不冤。很多人看上市公司,就像看相亲对象的照片——只看精修图,不看身份证。博创科技(现在的长芯博创,300548)这家公司,恰好把”怎么看懂一家公司”的每一道考题都出了个遍:十三年IPO长跑、国资入主、更名转型、业绩暴增、超级大单反转。今天就把它的账本摊在太阳底下,一页一页翻。
十三年才敲钟:IPO不是百米冲刺,是铁人三项
博创科技2003年成立于浙江嘉兴,最早做PLC光分路器——就是光纤入户时把一束光分成多路的小器件。别小看这个小东西,它当年做到了国内平面波导集成光学器件制造的头把交椅,产品打进日本市场时,定价只有日本同行的一半。
有意思的是,这家公司差点成为中国创业板最早的一批上市公司。早在2012年前后,它就在做上市环保核查公示,计划2013年1月上报IPO材料。结果这一等,就是四年——2016年10月12日,才真正敲钟。
中间经历了什么?从公开资料看,公司2011年营收2.29亿、净利3748万,盘子不大但盈利扎实。那几年光通信行业起起伏伏,创业板审核口径也几经变化,一家器件商想要讲出”成长性故事”,并不容易。
这给普通投资者的第一个启示是:IPO排队久、撤回重来、多次闯关,不一定是公司有问题,但一定值得你多看两眼招股书里的”风险因素”——那里头写的都是大实话,只是没人爱看。
10亿国资入主:看懂股东名册,比看懂研报更重要
2022年,博创科技发生了一件大事:长飞光纤掏出10.28亿,以40元/股受让12.72%股份,外加表决权委托,一举成为控股股东和实控人。2023年7月,长飞又参与定增3.82亿,股份锁定36个月——这是真金白银的长期绑定。
2025年7月,公司正式更名”长芯博创”,彻底融入长飞的光电产业生态。从单一无源器件商,变成”无源+有源+模组”的综合解决方案商。
很多人看到”国资入主”四个字,脑子里只有”利好”两个字。其实产业资本入主的真正价值,要看三件事:钱是不是真的到位了(长飞两次掏了14个亿)?锁定期长不长(36个月,不是炒短线的)?能带来什么业务(长飞是全球光纤光缆龙头,有70多个国家的渠道,还掌握着空芯光纤这种前沿技术)?
把这三问套在任何一家公司身上,你都能筛掉一大批”讲故事的重组”。
净利暴增364%:钱是不是真的,现金流说了算
接下来说最劲爆的。
2025年年报显示,长芯博创营收25.33亿元,同比增长44.93%;归母净利润3.35亿元,同比增长364.62%。更关键的是经营活动现金流净额7.15亿元,同比增长124.65%。
现金流是什么?用大白话讲,利润可以是”账面富贵”,现金流是”兜里真金白银”。一家公司利润涨3.6倍,现金流跟着涨1.2倍,至少说明这钱收得回来,不是堆在仓库里的应收账款。
拆开看结构,更有意思。数据通信、消费及工业互联收入20.39亿,增长89.86%,占总营收80.5%;境外收入15.05亿,增长94.29%,占比57.28%。而传统电信业务收入4.81亿,同比下滑28.21%。
一句话:这家公司已经换了一条赛道——从给运营商供器件,变成给海外AI数据中心供”光互连”。
凭什么是它?核心资产是控股子公司长芯盛(持股60.45%)。长芯盛是谷歌数据中心MPO光纤连接器的核心直采供应商,在谷歌全球采购中占比约30%。谷歌那边放话要”每6个月算力容量翻倍”,长芯盛2025年净利润6.18亿元,同比增长157.22%,直接吃到了这波红利。公司的800G光模块测试顺利,已经成为国内第三家谷歌光模块直接供应商,开始小批量出货。
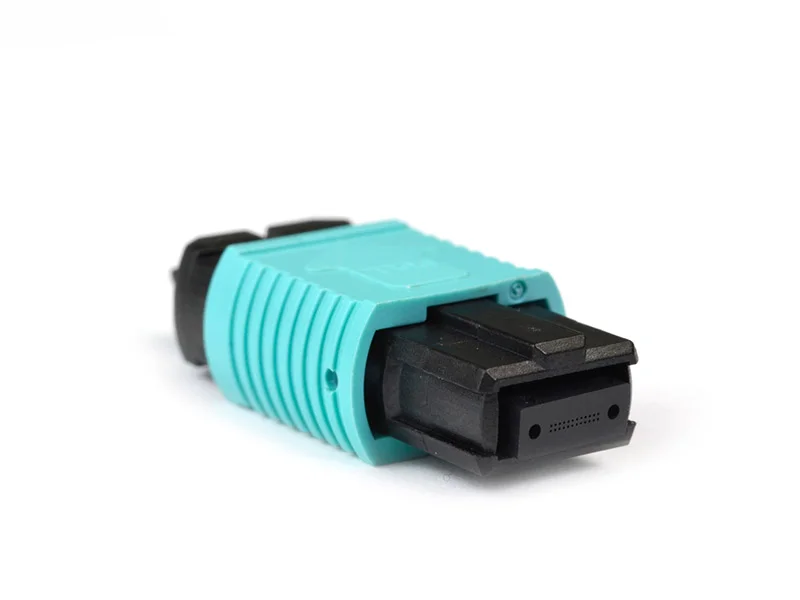
给普通人一个笨办法:判断一家公司的业绩爆发是不是昙花一现,先看它的产品卡在客户供应链的什么位置。MPO连接器是AI机柜里”最后一厘米”的关键零件,认证周期长、切换成本高,这种位置上的供应商,业绩持续性天然比”蹭热点”的强。
45亿大单的反转剧:公告里”但是”后面的字,才值钱
回到开头那出反转剧。
2026年7月27日晚,长芯博创公告:控股子公司长芯盛武汉与某现有客户签订长期合作协议,预计销售金额约45亿元,协议履行至2030年底。45亿,相当于2025年全年营收的178%,够吓人吧?
但公告里有一行字被很多人划过去了:这批货是长芯盛从外部采购后再交付给客户,收入按”净额法”确认——只把买卖差价算成收入,45亿只是流水,不是营收。公司自己也很直白:”预计不会对2026年度及未来年度经营业绩产生重大影响。”
所以第二天股价大跌近12%,不是市场疯了,是市场醒了。经济观察网采访的专家说得挺到位:市场原本期待的是巨额利润,结果发现公司是”过路财神”,预期落空。
不过这事也没那么悲观。长协锁到2030年,绑定的是存量大客户的采购关系,毛利虽薄,却是给后续高毛利的800G硅光模块、1.6T AEC线缆导入铺路。看合同不能只看金额,要看它把公司拴在了谁的战车上。
当然,风险也得摆上台面:前五大客户销售占比已达64.84%,谷歌打个喷嚏,公司就得吃药;长芯盛还有37.35%的股权在长飞手里,承诺2027年4月前解决安排,怎么处理直接影响上市公司能分到多少利润;领益智造、大族激光这些新玩家也在跨界杀进来。
基本面还在往前走:2026年一季度营收6.71亿、净利1.3亿;上半年预告净利2.8到3.45亿,同比增66%到105%。只是股价已经从6月高点309.98元回撤了46%——市场重新定价,总是一件疼但健康的事。
写在最后
博创这一趟十三年IPO长跑,说透了就三句话:上市只是起点,不是终点;股东名册里的真金白银,比公告里的豪言壮语诚实;大单要拆开看,业绩要用现金流验货。
你在长芯博创身上赚到钱,或者踩过类似的坑吗?评论区聊聊,你的故事可能价值千金。
(本文基于公开资料整理,不构成任何投资建议。)