
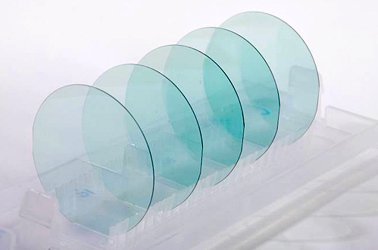
炒股的朋友这两年应该对”博蓝特”这个名字不陌生。股吧里叫它”博兰特”的也有一大把,指的其实都是同一家公司——浙江博蓝特半导体,干的是LED衬底、碳化硅、光芯片这些硬活儿,实控人叫徐良。
这家公司的上市故事,比大部分A股剧本都曲折:科创板报了又撤,转头拿下一家ST公司当壳,承诺注入半导体资产,结果先塞进来一个做油箱的,股价直接闪崩。最近半年,剧情又有了新进展。
一、先回忆一下前面发生了啥
2024年底,徐良通过苏州辰顺浩景入主*ST花王,重整计划里白纸黑字承诺:2025年1月31日前,向上市公司注入”国家鼓励的、监管认可的、具有较好行业前景的新质生产力方向相关资产”。
市场心领神会——这不就是博蓝特吗?
结果2025年3月,公司宣布改道:先花6.66亿现金,收购安徽尼威动力55.5%的股权。尼威动力干啥的?金属高压燃油箱,给插混和增程车配套的。
半导体变油箱,投资者当场炸锅,股价连续跌停,市值从年初超百亿的高点蒸发六成。上交所还因为徐良对外发布不实信息,给过他一次监管警示。这个变更承诺的议案,第一次股东大会投票直接被58.34%的股东否决,拖到5月第二次表决才勉强通过。
二、最新的进展:壳保住了,牌也开始出了
2026年开年,故事进入新阶段。
4月21日,*ST花王正式摘帽,简称变更为”花王股份”,后来又更名”顺景科技”,日涨跌幅从5%恢复到10%。保壳的硬指标算是过了:2025年营收4.10亿元,同比暴增347%,靠的是尼威动力并表。不过归母净利润还是亏了2.28亿,也就是说——壳干净了,但公司本身还没赚钱。
真正值得玩味的是摘帽之后的动作。梳理一下公开信息:
- 2025年7月,顺景科技与博蓝特全资子公司厦门立芯元奥合资,设立黄山顺景(持股60%)和金华顺景(持股60%),主打MEMS传感器、惯导业务;
- 2025年8月,黄山顺景租赁博蓝特子公司黄山博蓝特的厂房,金华顺景租赁浙江博蓝特的厂房——资产前置整合的味道很浓;
- 同期苏州顺景还向亿波达买了惯性传感器模组设备,往IMU方向走;
- 2026年又在布局800G光模块相关的苏驼通信。
一句话总结:先合资、先租赁、先协同,把人马和产线提前装进去,为将来并表铺路。市场流传的”三步走”剧本是——2026年摘帽改名(已完成),2026下半年注入传感器+光模块小体量资产,2027年博蓝特主体整体注入。
三、博蓝特到底什么成色?
客观说,这家公司手里是有真东西的:
- LED芯片衬底行业第二大生产商,产能行业前三;
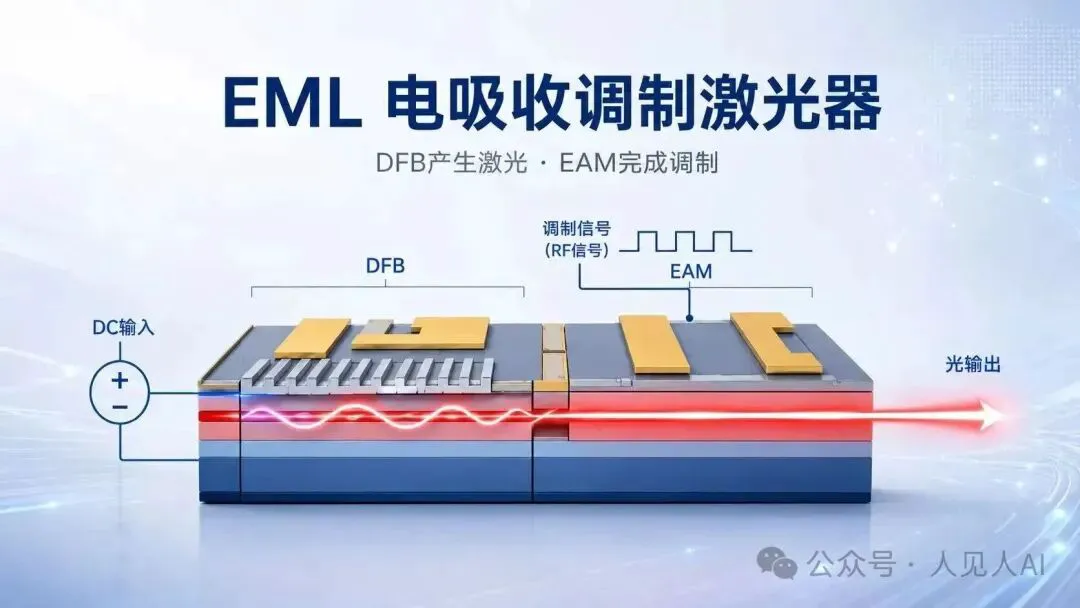
- 有GaN基LED衬底、碳化硅衬底、25G/50G EML光芯片、MEMS传感器多条产品线;
- 拿过中兵国调(兵装系基金)的投资,带军工背景。2021年中兵增资时估值约12.63亿元。
但它的问题也一样扎眼:曾经因为上市对赌失败,被机构投资者起诉要求回购,涉多起诉讼;曾申报科创板又主动撤回,盈利能力一直没经过公开市场检验。这也是2025年3月公司宁可买油箱也不注入它的官方理由——体量太大,注入大概率触发重组上市审核,借壳等同IPO,程序还没走完,壳可能先退市了。
四、我的几点看法
1. 注入大概率是”一定会来、但不知道何时来”的事。 徐良手里最核心的资产就是博蓝特,重整承诺的营收指标(2026-2028年每年主营收入5亿以上、三年净利润合计1.8亿)靠园林和油箱未必撑得好看。但从”合资+租赁”这种走法看,明显是在规避重大资产重组的审核红线,一步步蹭进去。这个节奏,快不了。
2. 别忽视了尼威动力这颗雷。 6.66亿收购产生了约6.26亿商誉,占净资产101%。客户集中度也高得吓人——前五大客户占营收94%,理想+奇瑞两家贡献超80%。尼威2025年净利润1.02亿,完成了单年承诺均值,但2026-2027年要累计再完成2.18亿,才算兑现对赌。业绩一掉,商誉减值够喝一壶。
3. 现在的股价,炒的是预期不是业绩。 顺景科技当前市值里,相当一部分是”博蓝特注入预期”撑着的。这东西双刃剑:哪天公告真注入了,可能利好兑现变利空;预期落空了,那就是戴维斯双杀。2025年那波从百元市值跌到45亿,已经把”预期有多脆”演示过一遍了。
写在最后
博蓝特这条路,本质上是注册制时代”借壳等同IPO”收紧之后,一场公开的资本运作教学:先保壳、再变道、小步前置整合、最后图穷匕见。对普通投资者来说,看清每一步动作背后的监管逻辑,比盯着股吧里的”300亿估值”“20个板”靠谱得多。
毕竟,讲故事的人永远不亏,听故事入戏太深的人,才买单。
声明:本文仅为公开信息梳理与个人看法,不构成任何投资建议。股市有风险,入市需谨慎。