
最近又有安庆的车友在群里吐槽:去英德利汽车城看车,销售嘴上说”保险随你买”,等到签合同那天,话锋一转——”第一年保险得在店里出,这是厂家规定”。
我听完就一个感受:这话术,十年了都没换过。
安庆的大众4S店,都有谁在卖保险?
先盘一下家底。安庆目前能查到的上汽大众授权经销商主要有两家:
- 安庆永兴:宜秀区石塘湖路10号英德利汽车城,2009年开的,按当时最新标准建的店,主营朗逸、帕萨特、途观、途昂,这几年还上了ID.4 X这些电车,保险、上牌、按揭一条龙的”全流程服务”。
- 安庆福众:集贤北路167号,资历更老,1994年就有了,皖西南最早的品牌维修站,一类AA级维修企业。
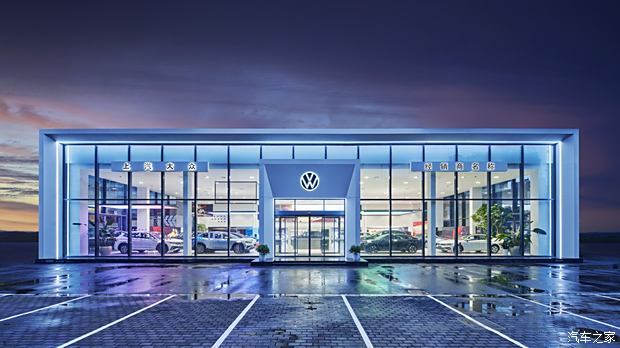
店是正儿八经的授权店,这个没问题。问题从来不在店本身,而在”保险”这两个字上。
保险捆绑,到底是怎么个捆法?
行业里玩剩下的套路,在安庆照样玩得转。套路基本就三板斧:
第一斧:交完首付才告诉你。 销售前期绝口不提保险的事,等你五成首付交了、金融手续办了一半,才”贴心提醒”:金融公司规定,必须在店里买保险才能走完流程。你想反悔?钱已经进去了。
第二斧:阴阳差价。 有北京的车主在另一家上汽大众4S店买车,店内出险5000多,自己在渠道买加上返佣只要2500左右——差了将近一半。销售会跟你说”保费跟外面一样”,一样个鬼,返佣那20%左右的钱,本来就是你的。
第三斧:续保押金。 交个一两千块”押金”,说第二年继续在店里续保就退。真到期了,要么说押金不能抵保费,要么扣下一半当第三年的押金。手写的白条,盖章都不敢给你盖。
关键问题:它合法吗?
直接给结论:不合法。
《汽车销售管理办法》第十四条白纸黑字写着:经销商不得对消费者限定金融、保险等产品的提供商,不得强制消费者购买保险。《消费者权益保护法》第九条,自主选择权是你的。《反不正当竞争法》第十二条也管着搭售。
说白了——
- 交强险必须买,这没商量;
- 商业险在哪买、买哪家、买哪些,是你自己的权利;
- 4S店可以”建议”,但”必须在我这买才能提车”,就是强制交易。
有意思的是,2025年、2026年这段时间,黑猫投诉上还在不断冒出上汽大众4S店推销第三方延保冒充”原厂延保”的新投诉。连延保都开始变着花样收了,保险这块的肉,店家更不可能松口。
如果你正打算在安庆买车,记住这几句话
- 谈价阶段就问死保险。 销售回避这个话题,本身就是在埋雷。问清楚:保险能不能自己买?不能?那这车价再谈。
- 合同逐条看,特别是角落。 有人就是栽在合同”一个小角落”里——”必须在本店购买5000元以上保险”。这种条款签了就是你自愿,事后很难掰扯。
- 贷款买车更要小心。 金融服务费、续保押金、GPS费, often 打包藏在贷款协议里,一签字就是连续两三年在店里续保的”卖身契”。
- 押金必须书面。 谁收的钱、收多少、什么条件下退,写清楚、盖章。口头承诺一律当放屁。
真被坑了怎么办?别慌,路径很明确:
- 12315 打这个,市场监督管理局管强制搭售;
- 保险方面的猫腻,找金融监管总局12378;
- 商务局对经销商有管辖权(商务部令第1号就是它们执行的依据),当地商务局可以责令整改;
- 合同坑了你的,直接12345转派,安庆本地的处理速度其实不慢。
有真实案例:车主被扣了1000块续保押金要不回来,找了一圈最后就是通过商务局施压,一周左右钱全额退回。
最后说句实在话
现在整个4S店行业都在过冬,关停潮一波接一波。卖车本身不赚钱,厂家压库、价格战打得飞起,利润从哪来?就是从保险、金融、售后这些”增值服务”里抠。
所以销售跟你玩命推保险,不是他坏,是他的饭碗。但理解归理解,你的钱包没必要替他买单。保费差的那一两千块,够你加半年油了。
在安庆买车,店还是那些店,套路还是那些套路。把这篇文章存着,签合同时拿出来对一遍——能少踩一个是一个。
你在安庆买车遇到过保险捆绑吗?评论区聊聊,给后面的车友提个醒。