
很多人不是被保险坑了,是被“没说清”坑了。条款躺在PDF里,销售话说得热乎,真到理赔,笔尖一停,问题来了:免责条款看过没?医保结算走没走?营运车性质变没变?材料齐不齐?保险这行最怕黑箱,咱今天就把账本摊在太阳底下,聊聊石家庄中支保险最近到底在发生什么,普通人该怎么买、怎么赔、怎么防。
别急着骂“保险都是骗人的”,先看它在怕什么
保险公司不是慈善机构,核心就干一件事:把不确定的大损失,切成许多人都能承受的小保费。它怕的不是赔你这一单,而是赔得没标准——今天松一寸,明天就能被钻一丈。所以条款会写免赔额、等待期、既往症、责任免除;监管也会盯着内控、销售资质、机构设立。
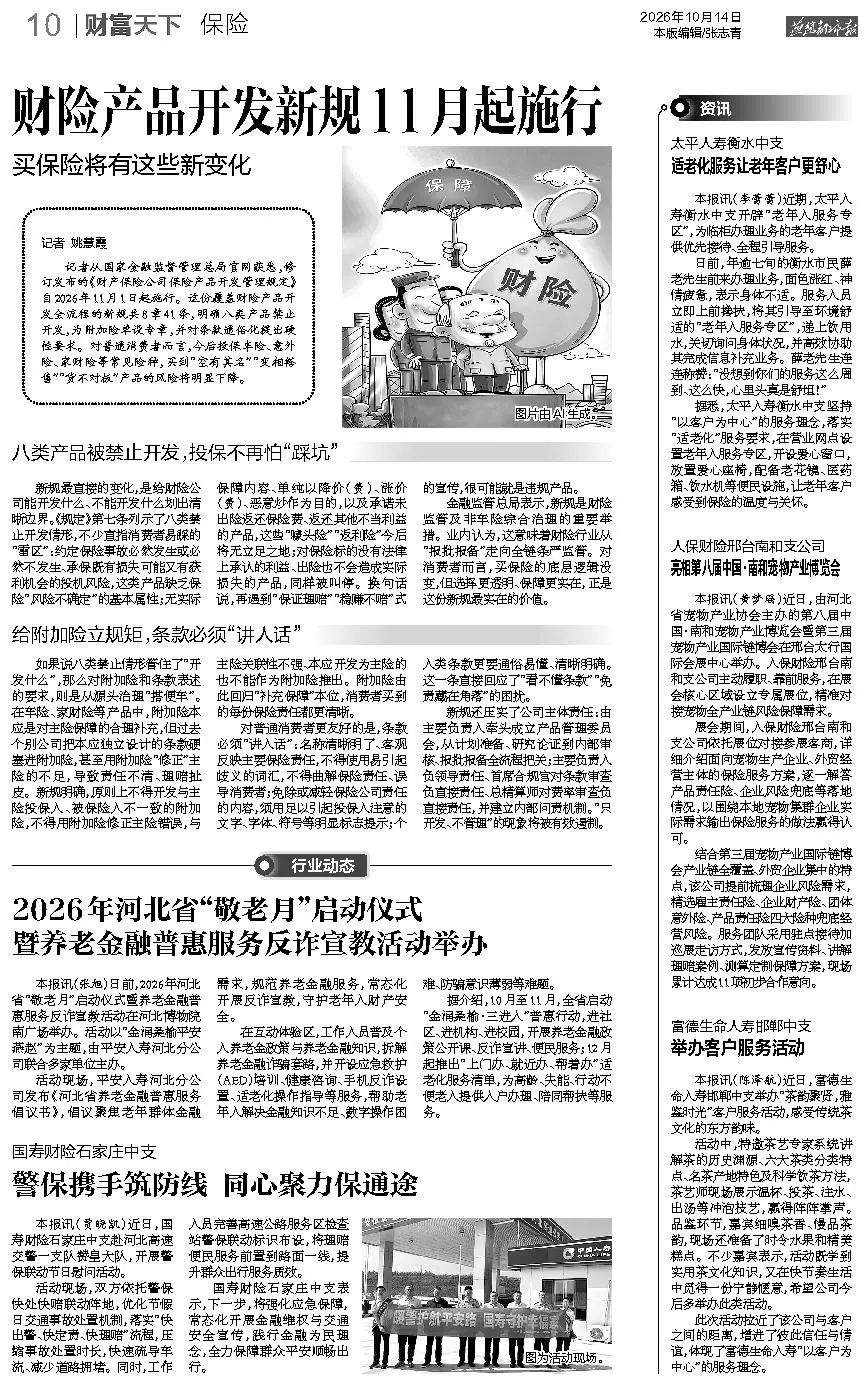
今年河北金融监管局公开的处罚里,信号很清楚:人保寿险河北省分公司、邢台市中心支公司等因“内控机制执行不到位”“未经批准设立分支机构”被罚,邢台中支罚单到60万元,还有人员被终身禁入保险业;保险代理公司也因“业务不合规、从业人员执业登记管理不到位”吃罚单。人保财险石家庄市鹿泉支公司城南营销服务部,也在2026年1月拿到撤销批复。翻译成人话:监管正在把“野路子展业”往回收,谁靠话术冲业绩,谁就要付代价。
这对咱是好事。机构越合规,销售越不敢把“存款变保单”“有病也能全赔”挂嘴边;但也意味着,买的时候更得自己看两眼。别把签字当流程,签字就是承诺。
听到这几句话,先把脚从油门上抬起来
“这个理财比银行稳,还能送保险。”“健康告知随便填,过了两年就没事。”“车险返点高,先出单再说。”“您这车正常家用,跑滴滴也不用改。”这些话熟悉吗?在石家庄写字楼、车行、小区活动里,它们换着马甲出现。
问题不在“能不能说”,而在说完谁负责。公开维权样本里,常见翻盘点就三个:一是保险公司没对免责条款做明确说明,法院支持了重疾险42万元赔付;二是“营运损失不赔”的抗辩被推翻,货运车辆拿到28.7万元;三是准驾车型、职业类别、车辆使用性质这些关键事实被重新认定,伤者或车主最终拿到该拿的钱。你看,输赢往往不在“我可怜”,而在证据:聊天记录、投保提示、回访录音、行驶证使用性质、接单记录。
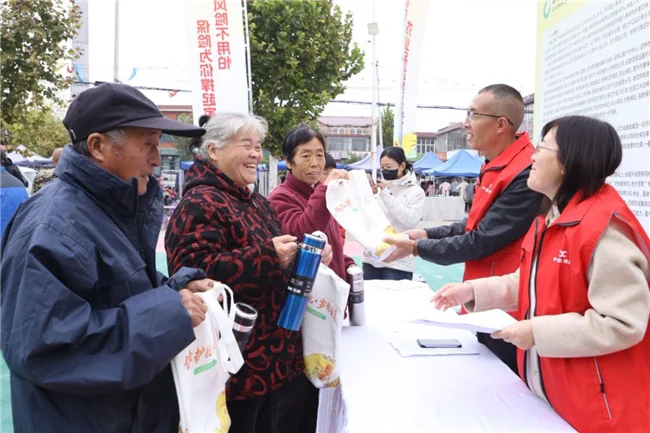
给你三句能落地的话。健康告知,问什么答什么,别装没看见;一句假话,可能给理赔埋雷。商业车险要是真跑网约车,按营运车投保,别省那点钱赌命。凡是“稳赚、保本高收益、内部额度”开头的产品,转身就走,它不是保险,是饵。2026年金融教育宣传周,平安健康险石家庄中支跑到赞皇县三阵村,用乡音拆非法集资、养老诈骗、虚假投资,其实就是反复提醒一句话:熟人介绍不等于安全,高息承诺基本等于坑。
真出险了,24小时里把主动权抢回来
出险后最怕两种人:一种只会打电话骂客服,一种只听别人指挥。正确姿势更像“修水管”:先关阀,再拍照,再留证。
人伤事故先救人、报警、报保险,别私下口头认全责;车损事故拍全景、碰撞点、车牌、路面标线、刹车痕迹,再把对方驾驶证、行驶证、保险标拍照留底。维修前让定损员看车,换下来的旧件别急着扔;大额损失要书面定损单,别接受一句“先修,后面说”。涉及人伤,病历、检查报告、费用清单、诊断证明要齐,医保结算单尤其关键。石家庄汽车托运维权里有组数据很能说明问题:材料齐全的12328投诉,办结率能到92%,平均周期约7个工作日;反过来看,空着手维权,谁都帮不了你。
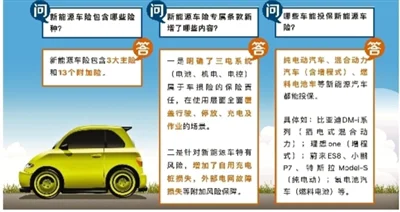
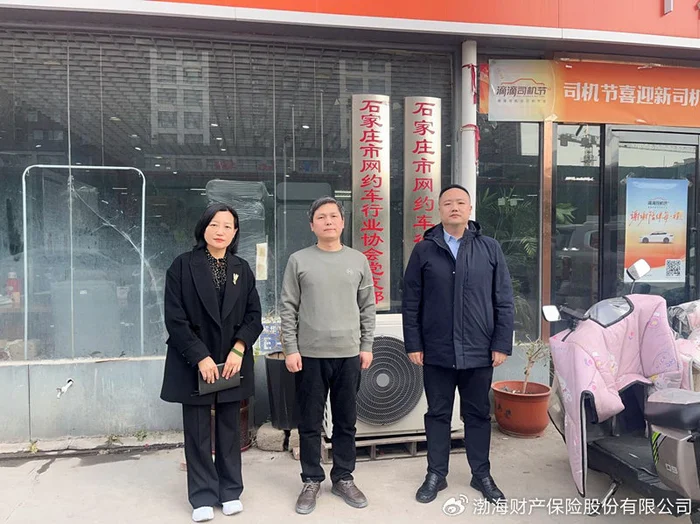
如果你是网约车司机,今年渤海财险石家庄中支和滴滴运营中心、网约车协会走动很勤,方向是“保险+科技”:接入驾驶行为数据,做动态风险画像,理赔上搞“日监测、周会商、月复盘”。这背后是行业痛点:新能源车出险率高、配件贵、电池风险难定价,网约车又因为使用强度高,被普通车险“嫌弃”。给你的建议是:别只比保费,问清三样——按家用还是营运承保,电池和三电系统怎么赔,维修是授权店还是直赔。省几百块保费,可能换来一次几万元的拒赔争议,不值。
石家庄人的兜底,别把“冀惠保”买成心理安慰
“冀惠保”这类普惠保,适合谁?年龄偏大、身体有既往症、高危职业、买不了普通百万医疗险的人。第五季公开数据摆在那:基础版99元一年,臻享版126元一年,累计享620万元医疗保障;自2020年推出以来累计投保人数近550万。臻享版医保内住院医疗报销比例从前一年90%提到100%,基础版特药种类到90种,CAR-T到5种,且升级为线上理赔。
但便宜不等于随便报。河北冀惠保的理赔规则里有几个硬门槛:有基本医保身份投保,却未经基本医保结算的,保险公司不承担责任;异地就医没备案、没办转外就医,比例会变低,非约定医院甚至可能不报;既往症、等待期、免赔额、特药目录和指定药店,都会决定最后到账数字。最稳的用法是:住院先走医保,结算单、发票、费用清单、出院记录、病理报告、特药处方按清单收好;特药别自己先买一堆再申请,先走特药服务流程,问清直付还是事后报销。
它像家里那把应急伞,不是钢铁侠战甲。能买百万医疗且身体符合条件的,别拿冀惠保当主力;买不了商保的,也千万别因为它便宜就闭眼冲,先把医保不断缴,再研究免赔额和既往症比例。
服务正在变快,但你得会变“聪明客户”
新华保险石家庄中支推广的智慧柜员机,支持查询、打印、交费、办理等多类自助功能;公开稿件称上线以来累计服务客户超388万人次,临柜自助服务率稳定保持30%以上。意思很直白:以后越来越多事不用排长队,手机、柜员机、线上材料就能办。可别只图快,授权、人脸识别、电子签名前,页面停三秒,看清自己签的是啥。
监管罚得更细,机构服务更快,数据风控更深,这三件事正在同时发生。对普通人来说,最好的姿势不是“全信”,也不是“全防”,而是留痕、核对、追问。买保险时问:责任、免除、等待期、续保、理赔材料,写进聊天或保存计划书;出险后问:定损依据、免赔金额、医保是否已结算、还差哪份材料。
说到底,保险不是一张让人心安的纸,而是一套出事后能不能兑现的规则。石家庄这座城,路口多、车多、梦想也多;咱不必成为专家,只要别在签字时糊涂,在理赔时空手,在“高收益”面前心软。下回再有人拍胸脯说“这单稳”,你就笑笑:先把条款给我,咱把灯打开看。