
上个月陪我妈去银行,她兴冲冲地打开手机短信给我看:理财经理推荐的那只债券基金,又派息了,五千多块,准时准点,跟发工资一样。
我问她:“那这只基金现在的净值,比你买的时候高了还是低了?”
她愣了一下,翻了半天,小声说:“好像……跌了点?”
这就是我想写这篇文章的原因。这两年,名字后面挂着“MDis”三个字母的债券基金火得一塌糊涂,宣传语清一色是“月月领息、稳稳现金流”。可太多人把每月到账的配息当成了基金替自己赚的钱,却没看见自己的本金正在一分一分地被“还”回来。
MDis不是什么神秘代码,它只是“发钱频率”
先把最基础的讲明白。
你在基金名称后面看到的那些字母,其实是一套公开的“发钱密码”:MDis代表每月分派(Monthly Distribution),QDis是每季分派,YDis是每年分派,而Acc是累积型,一分钱不派,收益全部滚回净值里继续复利。台湾理财专栏“市场先生”专门科普过这套命名规则,在境外基金里几乎是通用语言。
所以要搞清楚一件事:MDis本身不代表这只基金更好,它只是说明这只基金选择把收益按月切给你。同一只债券基金,往往同时有MDis月配级别和Acc累积级别,里面的债券仓位一模一样,唯一的区别就是——钱多久递到你手上一次。
那为什么基金公司要设计出月配级别?因为好卖。人天生喜欢“看得见、摸得着”的现金流,每月一笔钱进账,心理上的满足感远强于净值曲线上那个虚浮的数字。需求催生了产品,就这么简单。
配息到底从哪来?把账本摊在太阳底下
这是整篇文章最该划重点的地方。
渣打银行台湾官网上有一张“月配息怎么来”的图解,把配息来源拆成四块:利息收入、股利收入、资本利得,还有最敏感的一项——原始投资本金。
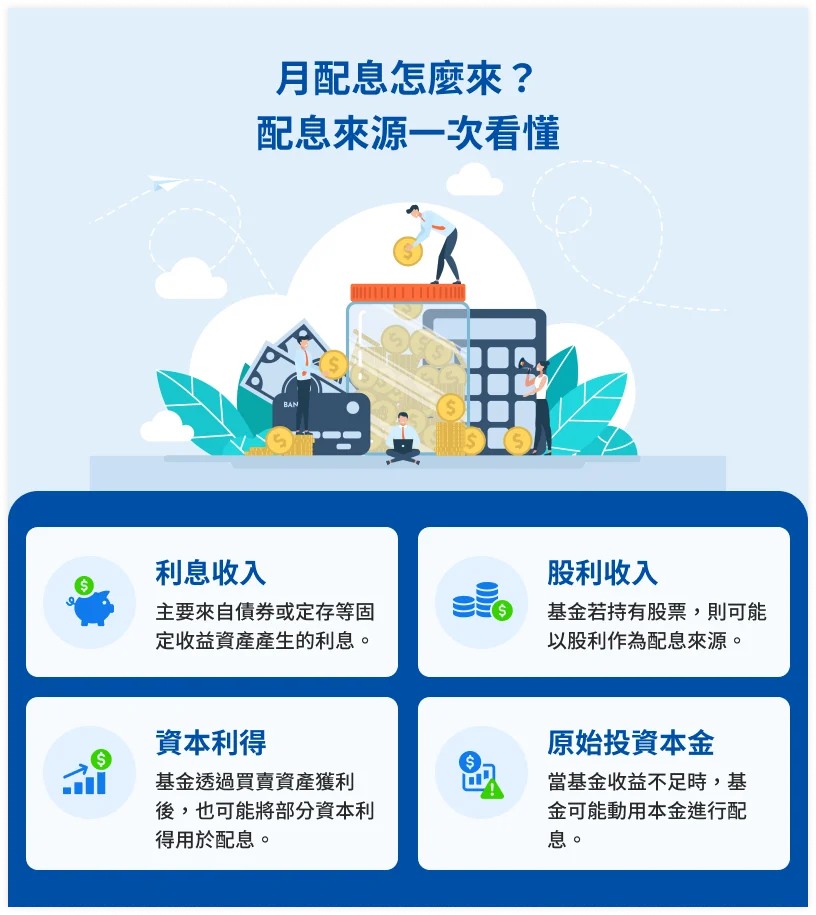
前三种是“赚来的钱”,分给你,天经地义。问题在于第四种:当基金某个月债券利息不够发,或者持有的债券价格正在下跌、资本利得是负数时,基金公司依然可以照派不误——动用的就是本金。
贝莱德、PIMCO、联博这些大牌的官网风险揭示里,都白纸黑字写着同一句话:“配息可能由基金的收益或本金中支付,任何涉及由本金支出的部分,可能导致原始投资金额减损。”PIMCO甚至在配息公告页明确加粗提示:“基金配息不代表基金实际报酬。”
翻译成大白话:你每月领到的钱,有一部分可能是基金从你左口袋掏出来,放进你右口袋,还顺手收了一道管理费。
配8%却倒亏本金,这道算术题很多人没算过
来看一道真实世界的算术题。
有投资者实测过一只年化配息8%的月配产品,一年下来喜提八笔现金流,感觉赢麻了。但年末一看:净值跌了15%。配息8%,净值负15%,总回报率大约是-7%左右——领得越多,亏得越多,只是亏的过程被“每月进账”的幻觉给麻痹了。
YOTTA友读拆解过市面上多只高收益债券月配基金的配息结构,发现一个共性:不少看起来年配息8%、9%的产品,拆开看真正来自利息的“干净收益”只有5%上下,剩下的3、4个百分点,来自货币对冲增额,甚至直接是本金。同样一笔债券资产,换成美元级别配6.5%,换成澳币或南非币对冲级别就能配到9%甚至11%——多出来的部分,很多是汇率对冲成本倒挂产生的“虚胖”,并非基金真有多赚钱。
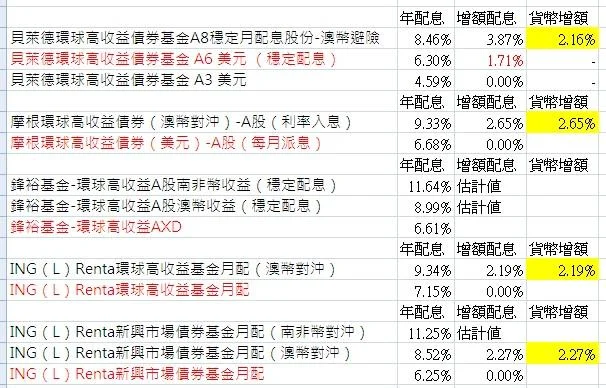
判断方法其实一点不复杂:把每月配息率乘以12,再对照这只基金持有的债券平均到期收益率。如果配息明显高于债券本身的生息能力,多出来的部分从哪来,你心里就该有数了。
降息周期里,配息下调是常态,不是意外
还有一个现实正在发生:全球进入降息周期后,新买入债券的票面利率一路走低,老债券陆续到期,基金手里的资产“赚钱能力”在缩水,配息自然跟着下修。
2024年9月美联储启动降息后,野村证券代发的高盛债券系列基金公告就把旗下新兴市场债、环球非投资等级债的多个月配级别集体下调,美元月配息值从0.68降到0.59,南非常避險级别从17.8降到15.7,公告里写得很坦诚:利率走低,适度调低配息率,才能保住本金、留住未来的资本利得空间。
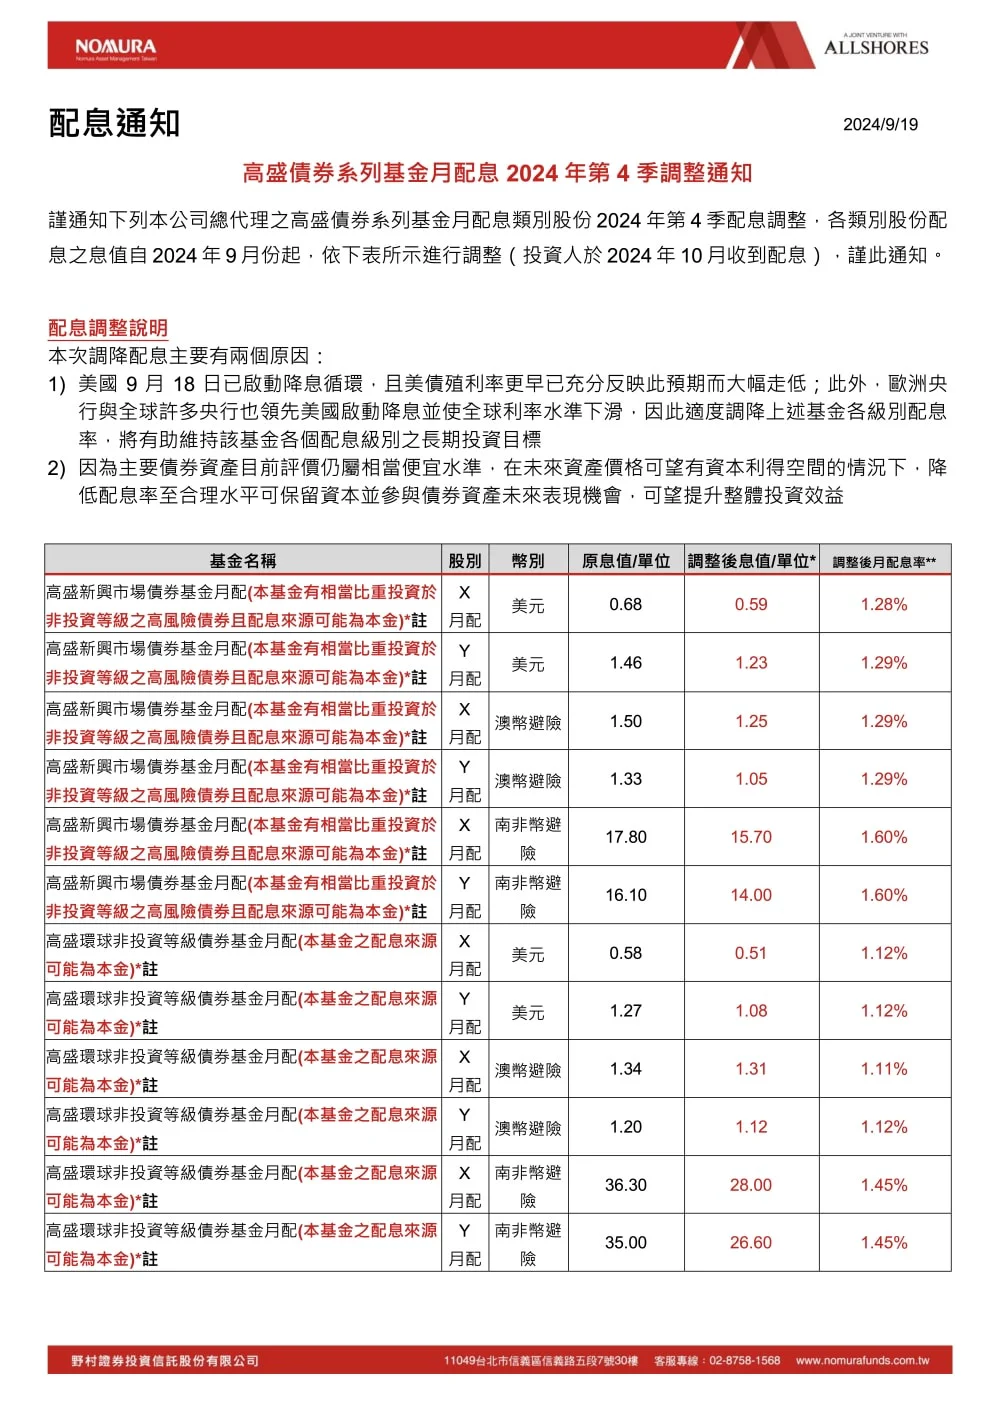
换句话说,月配基金不是银行存款,那张“每月工资单”的金额随时可能变。把它当退休收入唯一来源的人,抗风险的缓冲其实薄得像纸。
真想用债券基金做现金流,记住这三招
那MDis是不是碰不得?倒也不是。对需要现金流的退休族、或者想用债息养股的投资人来说,月配债券基金依然是个顺手的工具,关键是把用法摆正。
一看配息组成。 基金公司每个季度都会公告配息里多少来自收益、多少来自本金,每个季度都有,不要懒,翻出来看。本金占比连续走高的产品,再高的配息率都要警惕。
二算总回报,只信这一个数。 配息率再高都是障眼法,把你这一年“配息+净值涨跌”加在一起,才是真赚还是真亏。自己不会算,就看含息报酬率,销售平台一般都有。
三想清楚领出来的钱去哪。 不需要现金流的人,老老实实选累积型,复利滚起来才是债券基金的正确打开方式;确实需要现金流的人,也建议参考“以债养股”的思路:债基负责每月供血,股票基金负责长期增值,债券仓位别All in在单一高收益品种上,投资级和短久期搭配着来,账户波动会小很多。
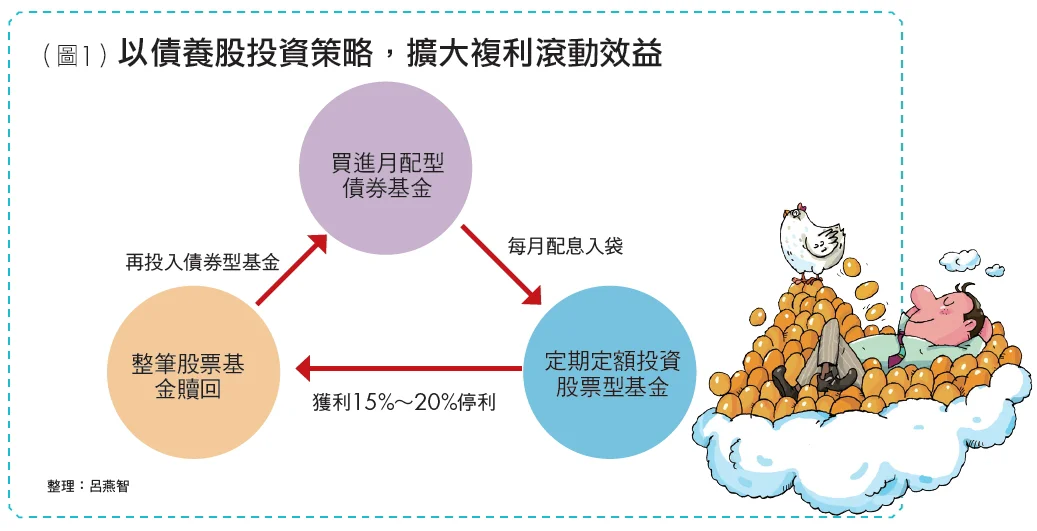
顺带说一句,债券价格和利率是跷跷板:利率涨,债券价格跌,久期越长的债跌得越狠。所以降息周期里别光顾着高兴, bond基金赚的是票息,偶尔赚价差,但它从来不是保本的存款。
写到这,我想起我妈那句“跌了点”。
投资的道理其实和过日子一样:手里现金流好看,不等于家底在变厚。每月叮咚一声的到账提醒很治愈,但那只债券基金真正的成绩单,藏在净值曲线里。
下次再看到“年化配息9%月月领”的宣传,先别激动,把配息来源的账本翻开看一眼。赚得明白,才睡得安稳。
你身边有没有把月配息当成“稳稳的幸福”的人?评论区聊聊,你的配息基金,本金还好吗?