
上周四美股那根大阴线出来,很多人盯着纳指看热闹;债券交易员盯的却是另一个数。
高盛销售与交易部门在 11 月 8 日发出的四份信贷周报里,有一句话很直接:风险正在迁移。 不是说 AI 不借了,也不是说云厂商突然安全了,而是市场给 AI 链条上违约保险时,价格第一次明显偏向了上游芯片商。
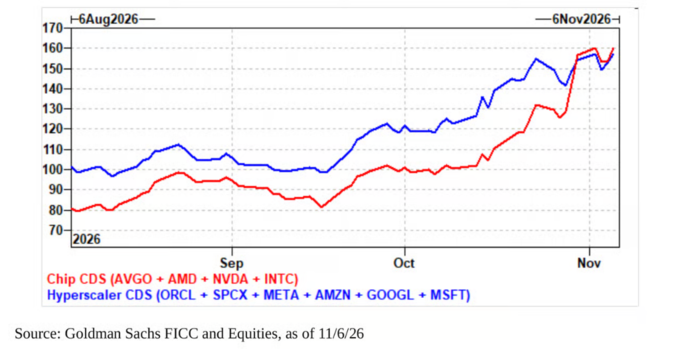
严格讲,CDS 不是“持仓”本身,它是债券违约保险的价格。但价格不是凭空跳的,背后是成交和名义本金在动。现在这组价格的变化,已经不是 single name 的八卦,而是整条 AI 信用链在重新排队。
最刺眼的变化:保险比债先翻脸
8 月初,博通、AMD、英伟达、英特尔这个芯片篮子 CDS 利差还在约 80 个基点,比大型云厂商篮子低约 20 个基点。到 11 月初,这个数字翻到约 160 个基点,三个月翻倍,还第一次压过了云厂商篮子。
注意口径:高盛图里的云厂商篮子是六家,含 SpaceX;不少中文报道写成甲骨文、Meta、亚马逊、Alphabet、微软五家。数字别抠死,方向更要紧:过去两年,市场主要把 AI 信用风险记在开出支票的云厂商账上;现在开始往收 chip 货款、担设备残值、给客户垫钱的那一端记。
个股更露骨。两个月里,博通 CDS 利差较区间低点扩大约 70 个基点,AMD 约 55 个,英伟达约 50 个;同一窗口,Meta 和 Alphabet 只扩大约 15 个基点,微软几乎没动。最近一周,美国投资级企业违约风险指数里利差扩得最多的三家,全来自芯片:英特尔扩 40 个基点至 141,AMD 扩 26.5 个至 147,博通扩 17.6 个至 186。
这就是为什么“持仓”这个词要拆开看:不是大家突然一致看空 AI,而是同样的 AI 敞口,市场开始要求不同的保费。
为什么偏偏是芯片商
道理不复杂,甚至有点土。
云厂商烧钱很凶,但它们有现金流、有资产负债表、有融资渠道,违约故事相对直白:借太多,回报太慢。芯片商麻烦在两头受力:一头是 GPU 换代太快,新款一上,旧设备算力单价就往下掉,残值曲线很陡;另一头是它们通过融资、担保、订单承诺去支持下游扩张,客户拿货能力被放大了,回款风险却留在链条上游。
抵押品也很要命。接下来这类算力融资,很多不是押厂房土地,而是押 GPU、数据中心设备、电力合同和未来租赁现金流。资产本身会快速贬值,现金流又系于下游需求,这个结构天然比传统项目融资脆。
所以高盛把 2027 年点成压力测试:市场预计会有超过 1500 亿美元、以特殊目的载体为主体的算力融资;超大规模云厂商直接发债约 4400 亿美元,AI 项目融资约 3000 亿美元;表外承诺已经堆到 3.6 万亿美元,其中约 6850 亿美元在 2027 年底前到期。债务融资已经承担了云厂商 2026 年资本开支的约 36%。
这些数字不一定明天爆,但它们解释了为什么现在就要买保险。
发债还在冲,但钱变挑剔了
云厂商并没有退场,反而更像主承销桌上的常客。上周美国投资级公司债发行约 760 亿美元,接近市场预期两倍,是 2026 年第四大发债周,也是 11 月历史最大一周;年初至今投资级发行已经突破 2.079 万亿美元,创纪录。
供给猛,价格就开始分层。10 月 29 日以来,云巨头有五笔独立债券交易,合计约 670 亿美元;全球超大规模云厂商年内发债约 2960 亿美元,明显高于高盛此前 2500 亿美元的预测。但新债发行利差年初至今平均 3.4 个基点,近期已到 7.8 个基点,11 月 AI 相关债券平均新发利差超过 18 个基点。部分投资级 AI 债券的收益率,已经高过高收益债指数里 83% 的债券。
期限也在缩短。Meta 近期 150 亿美元发债里,30 年期只有 27.5 亿美元,还第一次没发 40 年;甲骨文 100 亿美元发债最长期限只到 20 年;苹果 75 亿美元同样没碰 30 年期。发行人不想在高位锁长钱,投资者也不想替还没验证的远期 AI 回报站岗。
这句话翻译成人话就是:债还能发出去,但已经不是闭眼接。
高收益债和地方审批,先挨了拳头
压力不只在 CDS。高盛数据显示,上周其参与交易的 29 只 AI 相关高收益债券平均跌 1.67 点,其他高收益债券平均还涨 0.36 点。BB 级里,AI 和数据中心相关债券平均跌 1.52 点,约为 BB 能源债跌幅的 4.5 倍;数据中心债在 BB 指数里占比只有 6.7%,不到能源板块 14.3% 的一半,拖累却是能源板块两倍。
更现实的是选址。上周美国 41 场涉及数据中心禁建、监管收紧或项目审批的地方选举里,40 场结果对数据中心建设不利。高盛经济学家估计,短期禁建措施可能影响美国约 45% 的计划建设产能。资本市场担心的是回报,地方担心的是电、水、噪音和房价;两边一夹,项目延期就不是研报里的假设,而是现金流表上的窟窿。
股跌债稳,不等于没事
还有一个背离很迷惑。上周四标普 500 单日跌 4.4%,纳斯达克市值蒸发约 2.5 万亿美元;同一天投资级企业违约风险指数只扩大 3.5 个基点。全周看,标普跌 2.7%,投资级信用利差扩 1 个基点,高收益利差还收窄 4 个基点,杠杆贷款录得 4 月以来最佳单周。
指数当然稳,因为里面大量公司和 AI 资本开支关系没那么直接。但个券层面,AI、芯片、数据中心已经明显分层。信用指数的平静,和 AI 链条内部的裂缝,可以同时存在。
接下来别盯新闻标题,盯三个数
第一,看芯片篮子和云厂商篮子的利差差能不能守住三个月以上。反超一两周就缩回去,多半是对冲盘;位置站稳,才叫风险迁移。
第二,看 AI 新债溢价和投资级平均的距离。现在是 11 月 AI 相关新发超过 18 个基点,对投资级平均 3.4 个基点。差距继续走阔,说明市场按行业重新分层,不再按评级一刀切。
第三,看 2027 年的供给怎么消化。约 4400 亿美元云厂商直接发债、约 3000 亿美元 AI 项目融资、6850 亿美元表外承诺到期,这不是某个季度的情绪问题,是资产负债表接力问题。
AI 债务风险的核心,已经从“云巨头还能借多少钱”,变成“谁为高速折旧的芯片、不断扩张的数据中心和还没完全验证的算力需求买单”。
债券 CDS 不会预测违约哪一天来,它只是诚实标出:现在这批愿意买保险的人,把最不放心的名字写在了哪里。
> 数据口径:高盛销售与交易部门 2026 年 11 月 8 日四份信贷周报,经财联社、华尔街见闻等转述;CDS 利差与成交额多为约数。不是投资建议,只是风险温度计。