
先说句大实话:卖出认购期权,赚的是小钱,担的是大险。
权利金那三瓜两枣,看着稳定,可标的要是真来个涨停级别的拉升,你卖出去的认购能亏到你怀疑人生。裸卖认购理论上亏损无限大,这真不是吓唬人。
所以今天我把自己实操里常用的几种对冲思路捋一遍,不卖课、不荐股,就是纯经验分享。
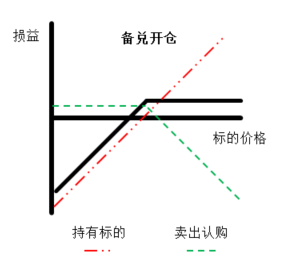
一、最朴素的一招:备兑开仓
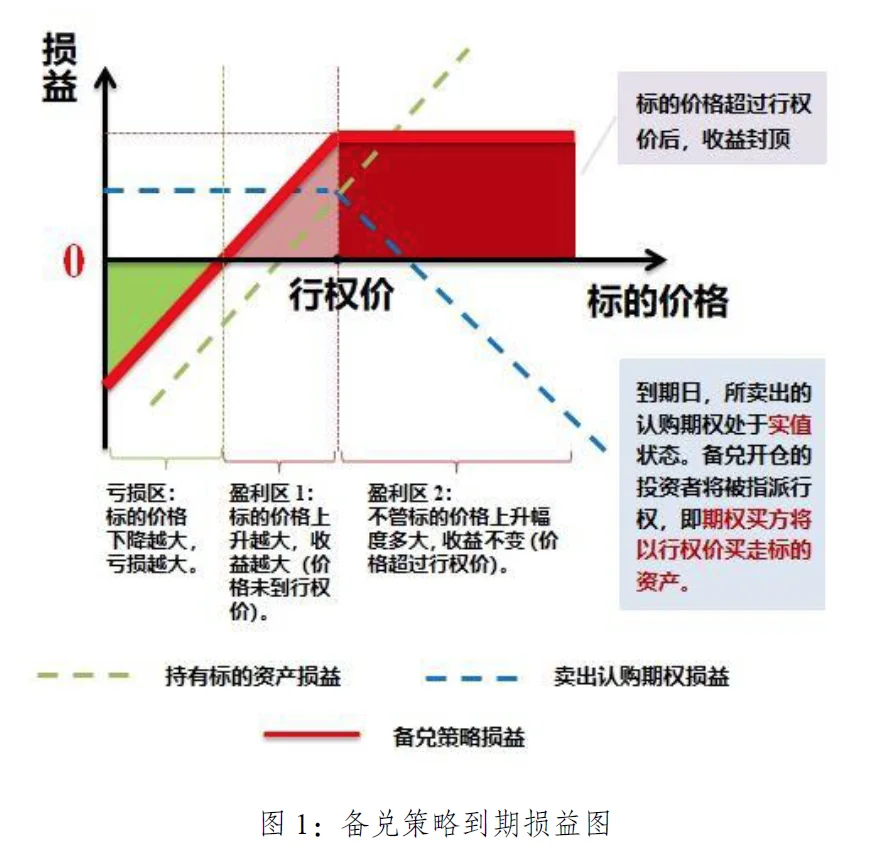
如果你有底仓,卖认购的第一种对冲方式就是把”裸卖”变”备兑”。
手里有股票,再卖出对应数量的认购期权。标的不涨,权利金落袋;标的小涨,涨到行权价也还行;标的暴涨,你的股票刚好拿去交割,相当于提前止盈。
这招的本质是:用现货兜底,把无限风险变成有限收益。
但注意一个坑,中金财富这种老牌券商的投教材料里说得明明白白——备兑开仓不能对冲股价下跌的风险,它只是用权利金给你垫了个缓冲垫。股价真大跌,垫的那点东西杯水车薪。
所以备兑只适合一种行情:震荡市,或者慢牛。这也是为什么这两年美股备兑类ETF火得一塌糊涂,光是美国的备兑ETF生态规模就超过1700亿美元,JEPQ近三年年化回报19.49%,跟标普500基本持平。原理一模一样:拿着纳指股票,每周卖虚值认购,赚权利金吃分红。
二、进阶版:领口策略(Collar)
如果你觉得备兑的下跌保护太弱,那就再加一条腿——买入认沽期权。
持有现货 + 卖出认购 + 买入认沽 = 领口策略。
这一下就齐活了:上方卖认购的收入,拿去补贴买入认沽的成本,运气好能做到接近零成本;下方有认沽托底,跌也跌不穿;代价是上涨收益被封顶。
说白了,这就是给你的持仓画了一个”领口”,价格在区间里随便晃,出了区间有人接。
最近美股那边这个策略特别流行,尤其临近退休、又想防回撤又不想清仓的投资者,用得多。2026年上半年市场机构的对冲数据也能看出来,防御性布局是主流——6月底的期权流向统计显示,机构单日就买了约1.85亿美元的下行保护,卖权利金的收益增强策略也有5600万美元规模。大家都不是莽夫,都是拿期权当保险用的。
三、没有底仓怎么办:买更高行权价的认购封顶
如果你没底仓、就是裸卖了一手认购,最怕的就是标的大涨。
补救办法是:再买一个行权价更高的认购期权。这就构成了认购熊市价差。
举个例子:你卖了行权价3.0元的认购,权利金收了300块;再买个3.2元的认购当”保险”,花了100块。净收200块。
之后不管标的涨到天上还是多少,你的最大亏损被锁死在两个行权价之差减去净权利金——这个组合里亏完了就不亏了。
等于花三分之一的权利金,把”无限风险”焊死成”有限风险”。这笔账怎么算都值,我做卖方基本必配这条腿。
四、还有两条野路子
买期货多头对冲。 如果你卖的是股指类认购,直接用股指期货建立多头,标的大涨时期货盈利对冲期权亏损。大资金常用,散户门槛高一点。
Delta动态对冲。 这个偏专业了,根据期权的Delta值不断调整现货或期货头寸,让组合方向敞口归零。理论上能做到不受标的方向影响,实操中调仓有成本,磨损不小,不适合低频选手。
我个人建议:普通投资者前三种搞清楚就够了,第四种听听就好。
五、几条血泪总结
- 行权价别卖太低。 看着权利金多,其实是在给上涨风险裸奔。卖你真心愿意出货的价位。
- 别在财报、重大事件前裸卖。 波动率飙升的时候,你以为赚的是权利金,其实接的是飞刀。
- 回调到位就平仓。 标的真跌了,对冲的使命已经完成,别贪那点剩余时间价值。
- 卖方永远比买方更需要敬畏市场。 买方大不了亏光权利金,卖方是真可能一夜回到解放前。
期权是个工具,对冲是门手艺。卖认购不丢人,裸奔才丢人。
风险提示:本文仅为个人经验分享,不构成任何投资建议。期权交易风险较大,卖出开仓可能面临巨额亏损,请根据自身风险承受能力谨慎参与。