
晚上十一点,小林躺在床上刷手机,支付宝账单弹出来:本月支出 12,847 元。
她愣了一下。工资到手才八千五,这多出来的四千多从哪来的?点开明细,餐饮 2,300、购物 3,100、转账给朋友 1,500……越看越心虚,好多笔她根本不记得花过。
这不是小林的专属困惑。移动支付让我们花钱无感,也让我们在月底对账时集体失忆。而在国内,有一个地方从十几年前就开始专治这种”失忆”——随手记理财社区,它给自己起的名号很大:全球最大的华人理财社区。巅峰时期,随手记用户突破 1.5 亿,超过后十位同类产品总和近一倍,连续 1600 多天霸着 App Store 财务榜第一,社区月访问量超千万、月 PV 过亿。
一个记账工具,凭什么长出这么大的社区?这么多年过去,它现在怎么样了?普通人又能从里面拿走什么?这篇文章把话讲透。
先把账本摊开,才谈得上理财
很多人理财的第一步就错了:不是去买基金,而是先知道自己钱从哪来、到哪去。
随手记的打法很朴素——工具负责”记”,社区负责”聊”。你记下的每一笔账,最后会变成 18 种报表,饼图一拉,钱花哪儿一目了然。当年界面新闻分析它为什么能火,说得很直白:理财社区的日均登录账号在手机端入口开放后增长近 30 倍,日发帖量增长 20 倍。人们发现在这里问”月薪 5 千怎么存钱”,比在朋友圈问要安全得多,因为没人认识你,但大家都认真。
社区里聚集的人五花八门:银行职员、会计、电台主播、小微创业者,还有旅居欧美、东南亚的华人。他们干的事本质上就一件——把账本摊在太阳底下,互相看、互相挑毛病。有人晒自己三个月砍掉外卖省出一台电脑,有人记录还清 8 万信用卡的全过程。这种”真人真账”的颗粒度,是任何理财课程都给不了的。
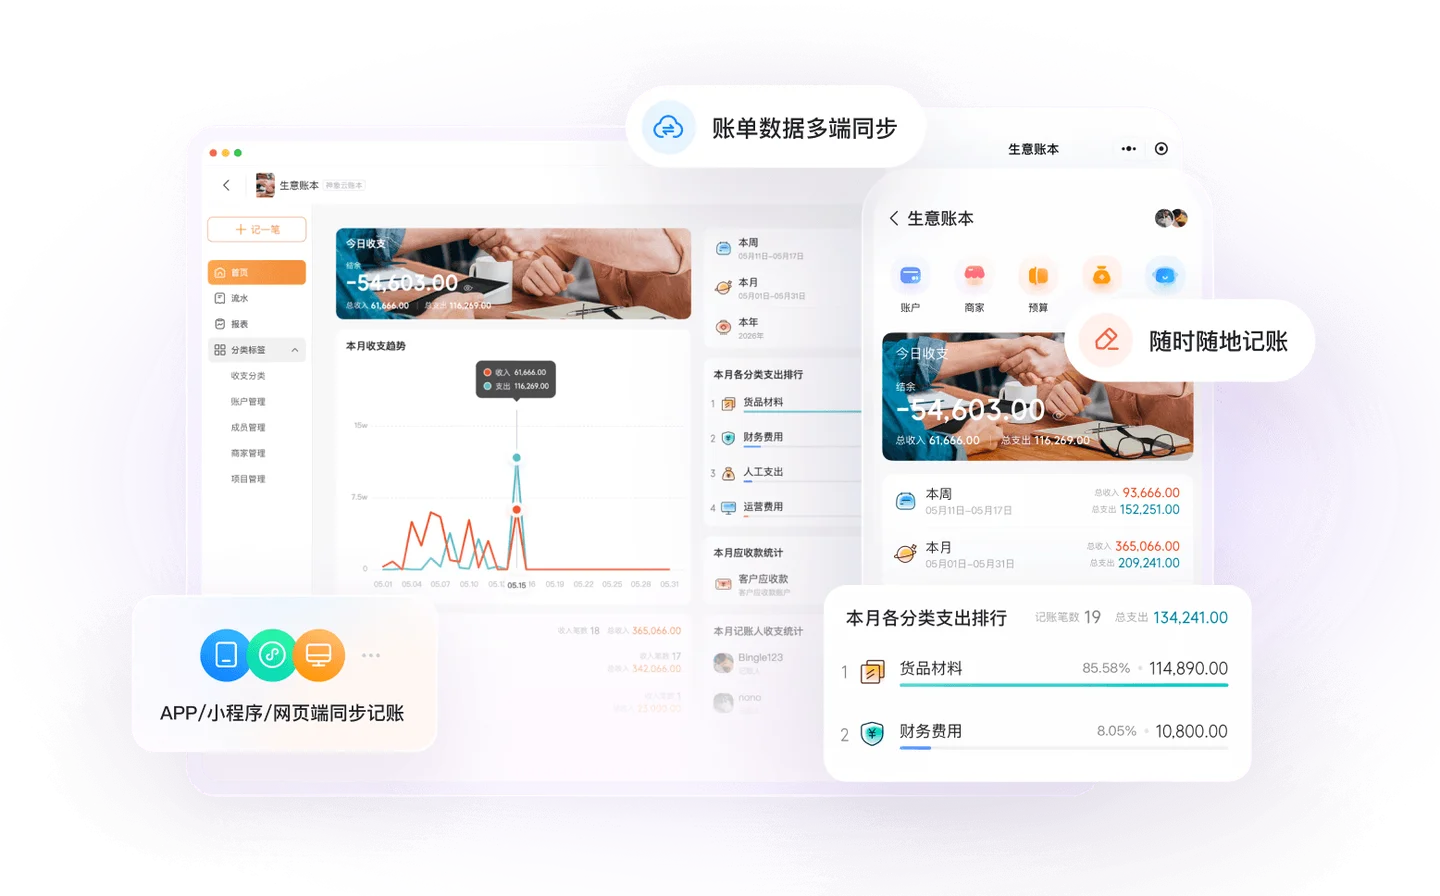
社区里的干货,怎么用才不踩坑
先说怎么拿干货。社区鼎盛期,简七、力哥这类理财 IP 都在里面连载内容,”20 几岁该怎么做,5 年后更富有”“月薪 8K 买 1 万+ 的包包过分吗”这类帖子动辄几万人围观。它们的共同点是不讲虚的:先记账三个月摸清底细,再设预算,再谈储蓄和投资。
但硬币的另一面必须说清楚。记账工具天然握着用户的”钱袋子数据”,社区流量变现的第一条路就是卖理财产品。随手记当年上线过”稳盈理财”,2018 年前后还有”盈拍宝”项目服务主体变更公告;很多用户就是在记账 App 里顺手买了网贷产品,结果踩进 P2P 暴雷的坑。央视网也点名过互联网理财平台的乱象——页面写着”稳健理财”,点进去一看底层竟是股票型基金。
所以今天的规矩应该是:在记账社区里学方法,不抄作业;看理念,不点链接。社区里教你”先存后花”的人值得听,社区里给你发专属理财邀请码的人,绕道走。工具是工具,钱包是自己的,这个边界划不清,看再多干货都是给别人冲业绩。
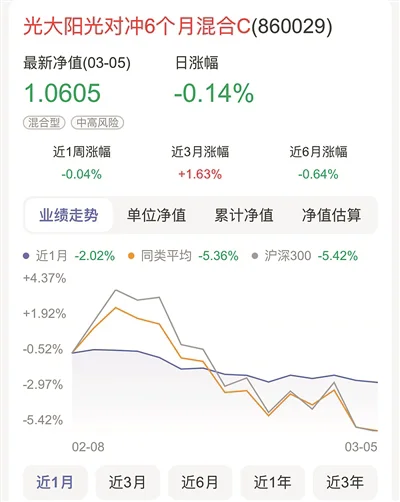
从”帮你记”到”帮你省”:AI 正在改写这条赛道
如果你现在打开随手记官网,会看到一句很有意思的话:”20 年财务专业,随手记 2.2 亿用户体验。”产品还活着,但战场完全变了。
易观千帆 2026 年的数据显示,记账类 App 已进入存量竞争:鲨鱼记账以约 544 万月活居首,随手记 346 万排第二,两家合计吃掉近八成份额。更关键的是 AI 的渗透——随手记近几个版本把 AI 记账入口直接前置:按住”记一笔”发一句话、甩一张微信或支付宝账单截图,AI 批量识别多笔流水自动归类;新账本还支持把历史账单文件整个导入,几分钟补齐过去几年的账。
行业的共识也变了:只会”帮你记”的 AI 留不住人,能”帮你省”甚至在你冲动消费时温和劝退的 AI 才是未来。挖财已经上线了”消费决策分析”,荣耀这类手机厂商干脆把记账内置进钱包 App。记账这个动作,正在从一个独立 App 变成手机系统能力。
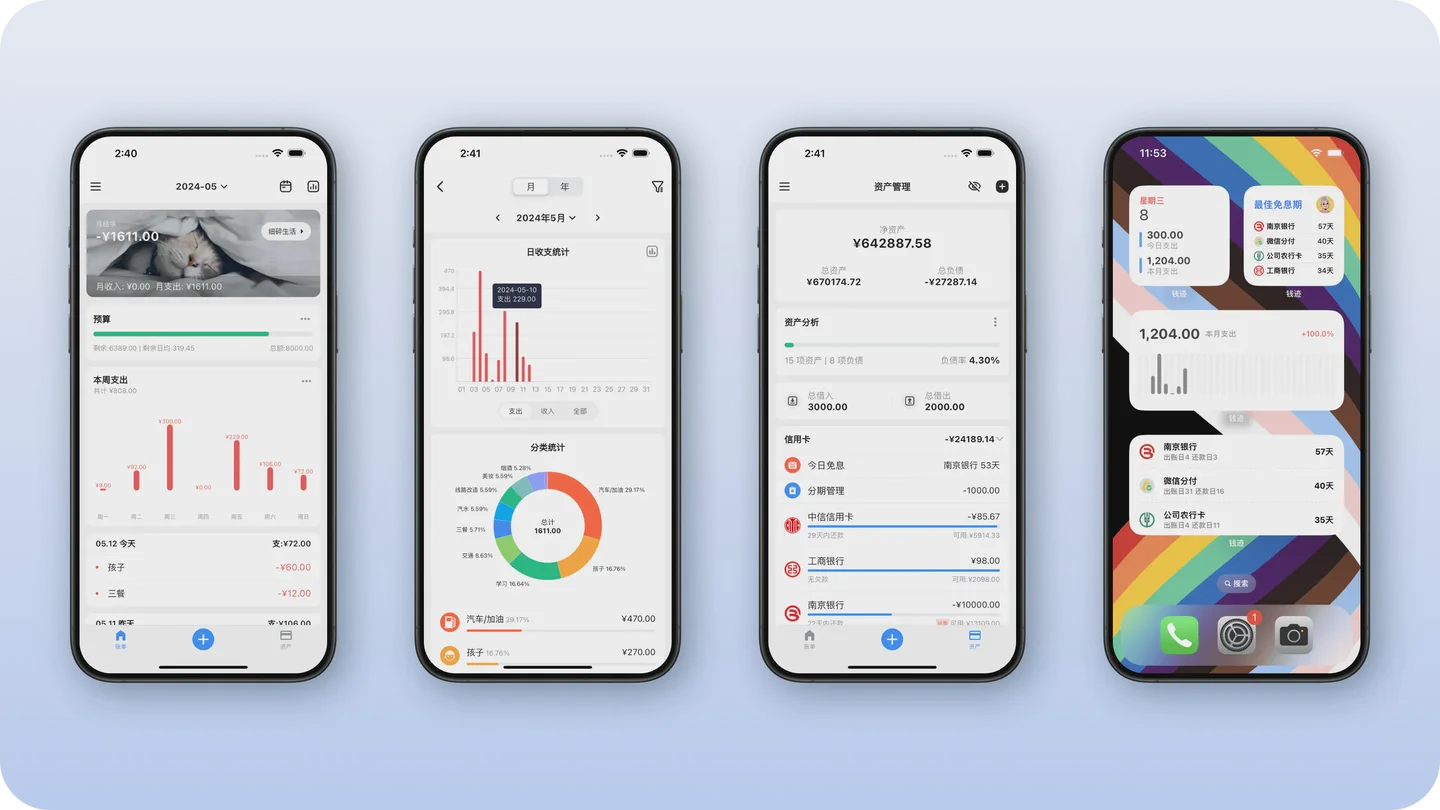
这对普通人其实是好消息:工具之间的内卷,换来的是你记账成本的断崖式下降。以前坚持不了一个月的事,现在动动嘴、截个图就完成了。
管钱这门手艺,工具只是刀,手才是功夫
回到开头的小林。她后来做的事很简单:用了一个月的 AI 记账,月底报表出来,餐饮那栏 2,300 块里有一半是”下午三点一杯咖啡+甜点”——无感支付时代的典型漏财点。设了预算,第二个月这一项直接砍半。
这就是记账社区十几年沉淀下来最朴素的那套方法论:先让钱可见,再让钱可控,最后才谈得上让钱生钱。AI 能替你记,社区能教你理,但按下”确认支付”前那三秒钟,永远只有你自己能管。
全球最大的华人理财社区,说到底不是某个 App,而是几亿人把账本摊开、互相取暖的那股劲儿。你的账,今天记了吗?