
晚上十点半,老李戴上老花镜,点开手机里的基金季报。这只”稳健成长混合”他拿了一年半,净值不温不火,本想着再观察观察,结果前十大重仓股往下一拉——第三行,赫然躺着一只带帽的ST股。
他心里咯噔一下:我花管理费雇基金经理帮我分散风险,他怎么背着我买”问题学生”?
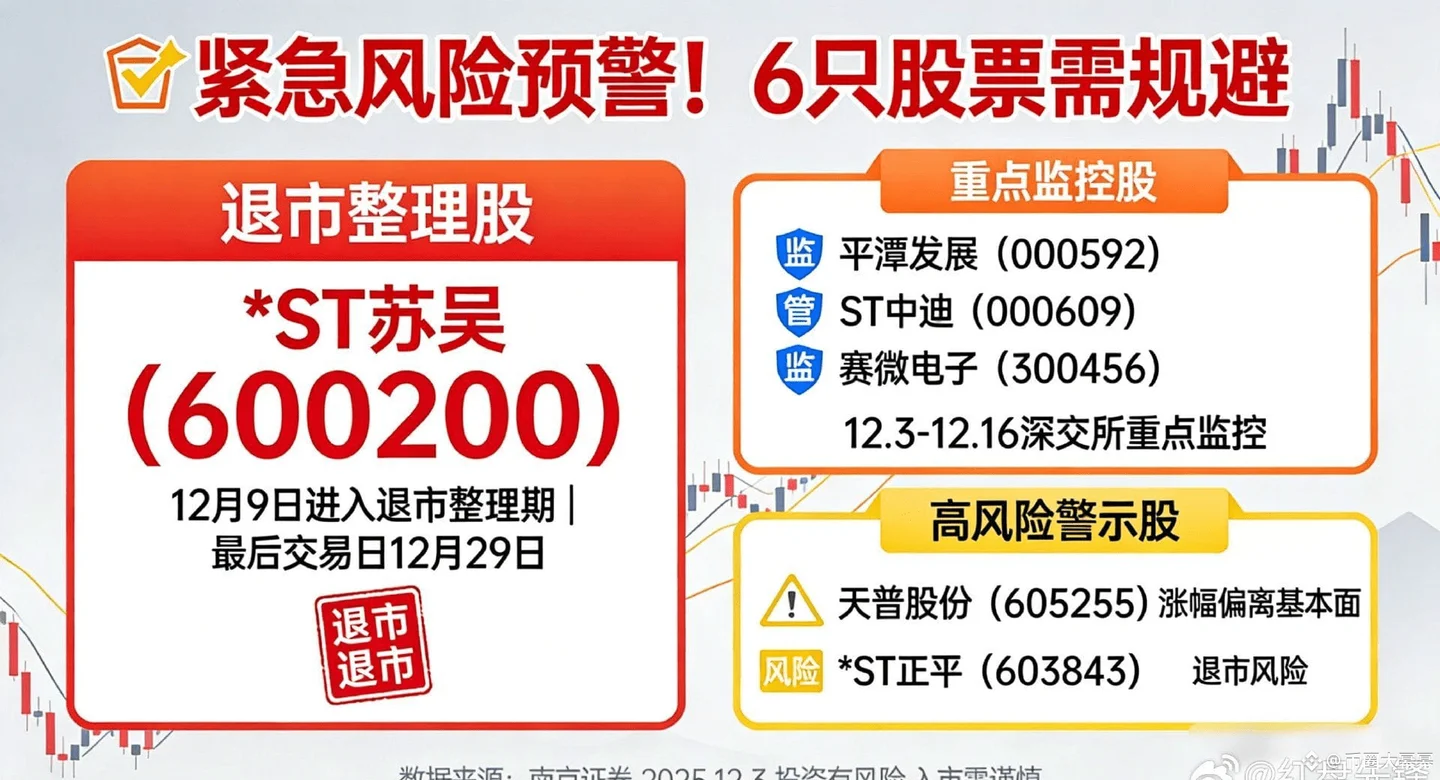
别急着骂。这场景正在成千上万的基民身上发生。翻开2025年公募基金年报,多只ST股隐身在隐形重仓股名单里;而另一边,有基金因为逆势加仓一只财务造假股,正面临清盘和索赔的烂摊子。今天咱们就把这事掰开揉碎:基金为什么会买到ST股?踩雷的代价有多大?你自己又该查什么、避什么?
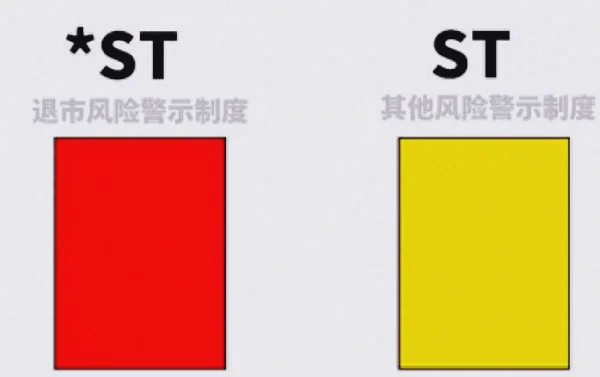
基金和ST股扯上关系,无非三条路
先说个反常识的事实:现行的公募基金投资管理办法里,并没有一条写着”禁止买ST股”。能不能买,全看基金合同里有没有白纸黑字的限制。华南一位公募人士对《每日经济新闻》说得直白——合同没禁,原则上就能配,哪怕配成前十大重仓股也不算违规。
那它们到底是怎么进来的?路线有三条。
第一条,是基金经理主动”淘金”。市场上确实存在一类专门做困境反转的策略:公司一时倒霉被ST,但质地没烂透,如果赌它能摘帽,收益相当可观。2025年松发股份就是典型的成功案例,被实施风险警示后反而走出一波行情。所以你会看到,中欧量化驱动混合在去年底一口气持有了ST得润、ST达华、ST萃华三只ST股——在量化模型眼里,这些可能只是一串”低估因子”,没人味儿的代码。
第二条,是踩雷被动躺倒。原本好好的重仓股,突然一纸公告:财务造假、资金占用、信披违规,啪,戴帽了。想跑?ST股复牌后往往是一字跌停,根本卖不掉。2024年5月新”国九条”落地后,光是当年5月就有超过50家公司被风险警示,ST新潮被施以退市风险警示后连吃5个跌停,持有它的基金只能眼睁睁看着净值往下掉。
第三条,最容易被忽略——指数基金”被迫持有”。中证1000、中证2000这些宽基指数里本身就含ST股,ETF要复制指数,就只能被动拿着。所以你在ST股的前十大流通股东里看到南方中证1000ETF、国泰中证畜牧养殖ETF的身影,别惊讶,那不是基金经理看好它,而是规则使然。
踩中一颗雷,伤得有多深
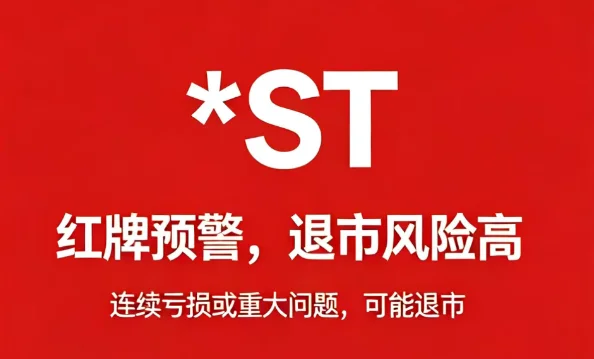
看看中加基金的教训,你就明白这不是吓唬人。
清越科技造假东窗事发后,2026年5月被实施重大违法强制退市风险警示,简称变成*ST清越。神奇的是,中加专精特新量化选股混合不但没跑,反而逆向操作:2025年四季度买入107.34万股列为第二大重仓股,2026年一季度再加仓112.23万股,两个季度持续加仓,合计持有219.57万股。结果5月29日,*ST清越股价跌破1元,报收0.97元——再连续20个交易日低于1元,就是交易类强制退市。
更要命的是,按照规定,基金持仓标的一旦被实施风险警示,风控的普遍要求是立即调出股票池、限期强制清仓。逆势加仓一只已被立案调查的股票,业内风控人士直接点破:这反映的是基金公司内部治理的系统性短板。
故事的结局写在今年10月:广发证券联合会计事务所和实控人,设立了总额3.7亿元的先行赔付专项基金,10月28日到11月27日开放申报,赔付因清越科技欺诈发行受损的投资者。公司退市、券商掏钱、基民流泪——一环扣一环,没有赢家。
中加还不是孤例。它旗下的中加优势企业混合,一季度第一大重仓股是ST臻镭,仓位占比9.44%,而这家公司2025年12月就因涉嫌信披违法违规被证监会立案调查,2026年4月戴帽。另一家巨力索具也在5月被立案调查。
发现了没?踩雷的基金有个共同画像:加仓都在”雷已经埋好但还没爆”的窗口期,赌的是信息差。可散户和基民看到的,只有出事之后那串绿油油的净值。
翻翻自己基金的底牌,记住这几招
你没法替基金经理操盘,但至少能做到”心里有数”。
季报是滞后的,但年报、半年报会披露全部持仓,这是翻底牌的最好时机。打开天天基金或者基金公司官网,找到你持有产品的年报,Ctrl+F搜一下”ST”两个字母,凡是带帽的直接标红。如果前十大重仓里出现ST股,去看看基金经理在季报”投资策略”部分怎么解释——是主动做反转策略,还是含糊其辞一句”被动持有”?这两者性质完全不同。
再看基金的合同和投资范围。名字里带”量化”“小盘”的产品,持仓里出现ST股的概率天然更高,因为不少量化模型专门在低价小市值股票里翻石头,顺便把ST股也翻出来了。买之前就得想清楚:你要的是这种策略吗?
还有一招更直接:盯基金经理的风控记录。搜索”基金名+ST”“基金名+立案”,看看历史上有没有踩过雷、踩雷之后是果断清仓还是硬扛加仓。中加基金的案例说明,风控涣散的基金公司,踩一次雷往往还有第二次。
时代变了,别再用老剧本赌
放在五六年前,ST股是个奇特的江湖:年年有人赌”借壳重组”,赌”摘帽行情”,赌赢了就是连续涨停。但新”国九条”之后,剧本彻底换了。监管层对财务造假的打击已经形成”行政罚+刑事诉+民事赔”的立体化格局——*ST高鸿9年虚增营收近200亿,罚1.6亿还移送公安;*ST长药连续三年造假,责任人被终身市场禁入。
华南一位基金经理的判断很直白:壳价值日益缩水,”炒小炒新炒差”的时代一去不复返,公募整体对ST股正在敬而远之。事实上,不少基金公司已经把ST风险股整体剔除出选股池,持仓中的存量也在限期清理。
这意味着什么?意味着留给”困境反转”策略的安全垫越来越薄。偶尔有松发股份这样的幸存者,但更多的人成了清越科技里的炮灰。你把风险收益比摆上天平:押中一次赚30%,押错一次可能归零还倒贴退市,这买卖划算吗?
写在最后
买基金,本质上你是把钥匙交给了基金经理,但房子的产权证上写的还是你的名字。
定期的”查账”不费事:每年出年报的那几天,花十分钟搜一搜持仓里有没有ST字样,瞄一眼基金经理的调仓逻辑,比出了事之后捶胸顿足强得多。你不需要比基金经理更懂股票,你只需要确保——他没有拿你的钱去赌你根本不知道的局。
你买过带ST重仓的基金吗?当时是怎么处理的?评论区聊聊,你的经历可能就是别人的避雷针。
(本文提及案例与数据来源于《每日经济新闻》、财新、证券时报等公开报道,不构成投资建议。)